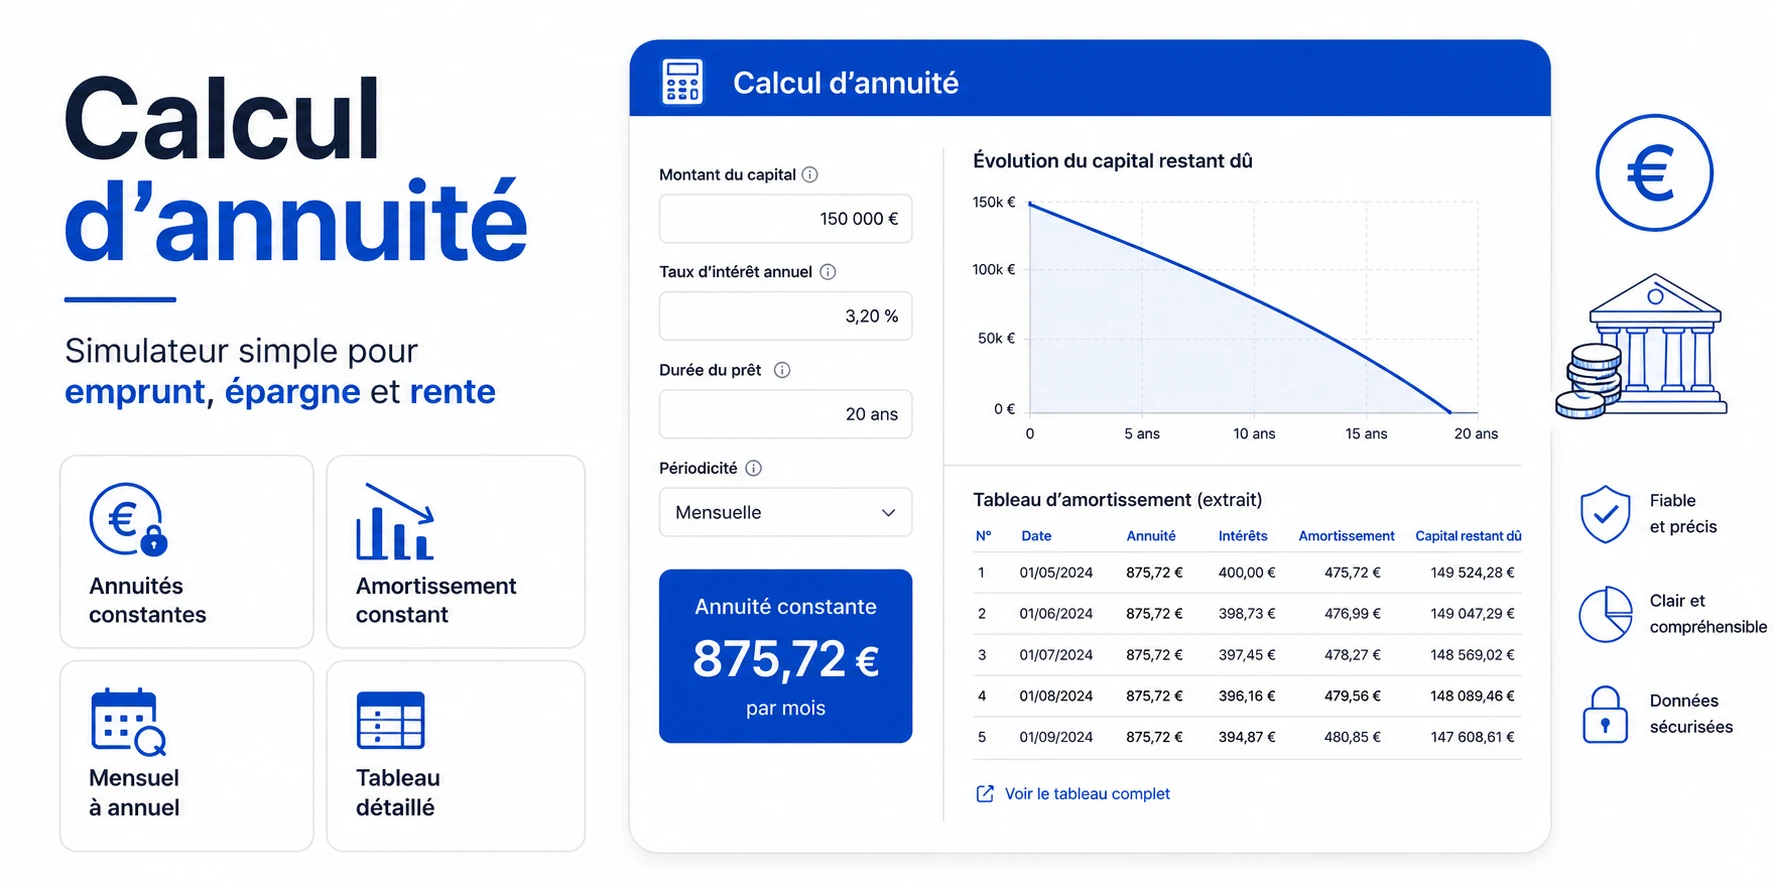
Calcul d’annuité
Calculez les annuités d’un emprunt, un amortissement constant ou l’évolution d’une épargne/rente avec versements réguliers.
Choisissez annuités constantes pour une échéance stable ou amortissement constant pour rembourser la même part de capital à chaque période.
Simulez des dépôts ou des retraits réguliers avec fréquence de capitalisation distincte et annuité croissante facultative.
Résultat
● Calcul effectuéVoir le tableau détaillé
Le Calculateur d’annuité permet de connaître le montant d’un paiement régulier lié à un emprunt, une épargne ou une rente. Ce calcul est utile quand une somme doit être versée ou remboursée à intervalles réguliers : chaque mois, chaque trimestre, chaque semestre ou chaque année.
Avec un calcul manuel, il faut prendre en compte plusieurs éléments : le capital, le taux d’intérêt, la durée, la fréquence des paiements et parfois le moment du versement. Une petite erreur dans la formule peut modifier fortement le résultat final.
Ce calculateur d’annuité simplifie cette opération. Il permet de saisir les informations principales, puis d’obtenir immédiatement le montant de l’annuité et le détail du calcul. Il peut être utilisé pour un emprunt, mais aussi pour simuler une épargne régulière ou une rente.
Qu’est-ce que ce calculateur d’annuité ?
Ce calculateur d’annuité est un outil en ligne qui permet d’estimer des paiements réguliers à partir d’un capital, d’un taux et d’une durée.
Il propose deux grands types de calcul :
- Emprunt : calcul d’une mensualité, d’une annuité ou d’une autre échéance régulière.
- Épargne / rente : estimation de la valeur future d’une épargne ou du capital restant après des retraits réguliers.
Le calculateur peut aussi prendre en compte la fréquence des paiements, le paiement en début ou en fin de période, une assurance facultative pour un emprunt et différentes fréquences de capitalisation.
Après le calcul, les résultats sont affichés avec les informations essentielles : montant du paiement, intérêts, coût total, capital final ou capital restant. Un tableau détaillé permet également de suivre l’évolution du capital période par période.
Qu’est-ce que le calcul d’annuité ?
Une annuité est une somme versée ou reçue de manière régulière pendant une durée déterminée.
Le mot « annuité » peut faire penser uniquement à un paiement annuel, mais en finance il peut aussi désigner une série de paiements réguliers. Selon la fréquence choisie, le paiement peut donc être mensuel, trimestriel, semestriel ou annuel.
Dans le cas d’un emprunt, l’annuité correspond au montant payé à chaque période pour rembourser le capital et les intérêts.
Dans le cas d’une épargne, elle correspond à une somme versée régulièrement pour faire progresser un capital.
Dans le cas d’une rente, elle peut représenter une somme retirée régulièrement d’un capital existant.
On distingue notamment deux situations courantes :
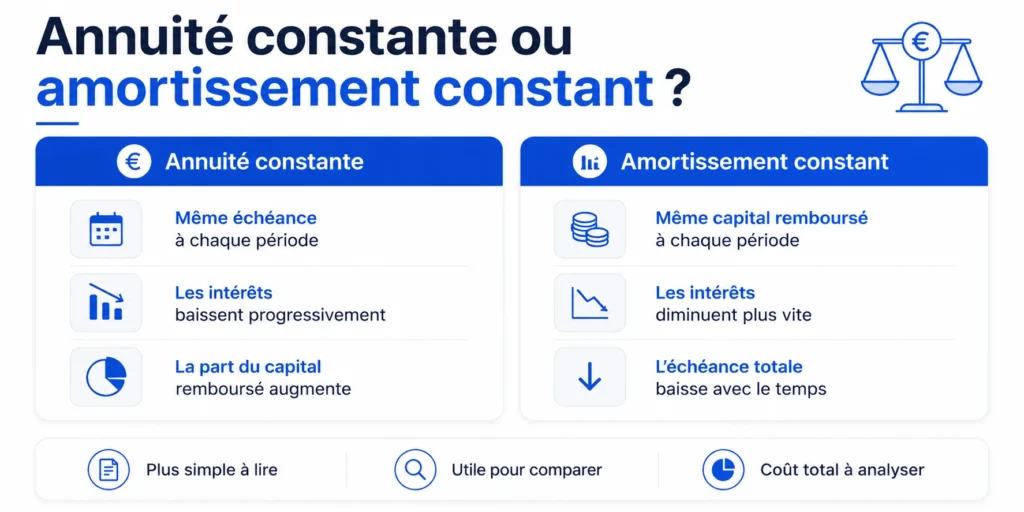
Annuité constante : le même montant est payé à chaque période.
Amortissement constant : la part de capital remboursée reste identique, mais le montant total de l’échéance baisse progressivement car les intérêts diminuent.
Le calcul dépend donc du type d’opération et de la manière dont les paiements sont organisés.
Points forts du calculateur
Le calculateur a été conçu pour couvrir plusieurs besoins sans rendre l’utilisation compliquée.
Il permet notamment de :
- calculer un emprunt avec annuités constantes ;
- calculer un emprunt avec amortissement constant ;
- choisir une fréquence mensuelle, trimestrielle, semestrielle ou annuelle ;
- choisir un paiement en début ou en fin de période ;
- ajouter une assurance emprunteur facultative ;
- simuler des versements réguliers d’épargne ;
- simuler des retraits réguliers sur un capital ;
- définir une fréquence de capitalisation ;
- prendre en compte une croissance des versements ;
- voir le détail du calcul période par période ;
- exporter les résultats au format CSV ;
- imprimer les résultats ou les enregistrer en PDF.
Les résultats ne sont affichés qu’après avoir cliqué sur Calculer, ce qui garde l’interface claire avant la saisie.
Comment utiliser le Calculateur d’annuité ?
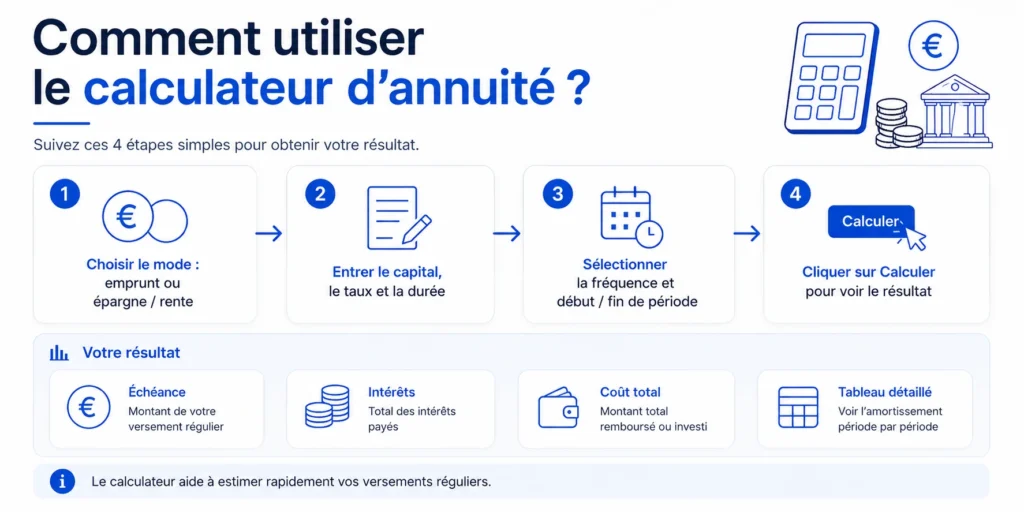
L’utilisation dépend du type de calcul souhaité.
Pour un emprunt, sélectionner d’abord le mode Emprunt. Saisir ensuite le capital emprunté, le taux d’intérêt annuel et la durée. Choisir la fréquence des paiements et le type d’amortissement. Une assurance peut être ajoutée si nécessaire.
Pour une épargne ou une rente, sélectionner le mode correspondant. Indiquer le capital initial s’il existe, le montant versé ou retiré régulièrement, le taux, la durée et la fréquence des opérations.
Choisir ensuite si les paiements ont lieu en début de période ou en fin de période.
Cliquer sur Calculer pour afficher les résultats.
Le bouton Réinitialiser permet d’effacer les données et de commencer un nouveau calcul.
Formules utilisées pour le calcul d’annuité
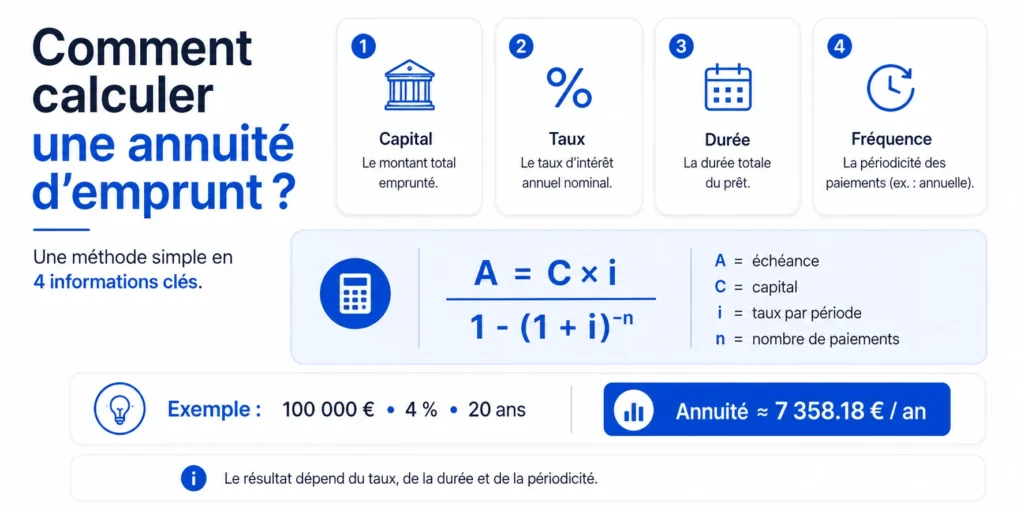
Pour un emprunt à paiements constants, la formule principale est :
A = C × i / (1 – (1 + i)^(-n))
avec :
- A = montant de l’échéance ;
- C = capital emprunté ;
- i = taux d’intérêt par période ;
- n = nombre total de paiements.
Le taux par période dépend de la fréquence choisie.
Par exemple, pour un taux annuel de 6 % avec des paiements mensuels :
i = 0.06 / 12 = 0.005
Pour une épargne avec versements réguliers en fin de période, la valeur future peut être estimée avec :
VF = A × ((1 + i)^n – 1) / i
avec :
- VF = valeur future ;
- A = versement régulier ;
- i = taux par période ;
- n = nombre de versements.
Si les versements sont effectués en début de période, le résultat est multiplié par (1 + i).
Dans un emprunt à amortissement constant, la part de capital remboursée est calculée ainsi :
Capital remboursé par période = Capital initial / Nombre de périodes
Les intérêts sont ensuite calculés sur le capital restant au début de chaque période.
Exemple de calcul d’annuité
Prenons un emprunt de 100,000 € sur 20 ans avec un taux annuel de 4 % et un paiement annuel.
Les données sont donc :
- Capital : 100,000 €
- Taux annuel : 4 %
- Durée : 20 ans
- Fréquence : annuelle
- Nombre de paiements : 20
La formule est :
A = 100,000 × 0.04 / (1 – (1.04)^(-20))
Le résultat est d’environ :
7,358.18 € par an
Cela signifie qu’un paiement d’environ 7,358.18 € doit être effectué chaque année pendant 20 ans pour rembourser le capital avec les intérêts, hors frais ou assurance supplémentaire.
Le tableau d’amortissement permet ensuite de voir, pour chaque année, le capital au début de la période, les intérêts, le capital remboursé, le montant de l’échéance et le capital restant.
Calculatrice associée:
- 1300 € net en brut
- 200 Net en Brut
- Calculatrice Crédit Immobilier
- Calculatrice financière prêt, épargne
FAQ sur le calcul d’annuité
1. Quelle est la différence entre une annuité et une mensualité ?
Une mensualité est un paiement effectué chaque mois. Une annuité désigne plus largement une série de paiements réguliers. Selon le contexte, ces paiements peuvent être mensuels, trimestriels, semestriels ou annuels.
2. Comment calculer une annuité d’emprunt ?
Il faut connaître le capital emprunté, le taux d’intérêt, la durée et la fréquence des paiements. La formule d’annuité constante permet ensuite de calculer le montant à payer à chaque période.
3. Pourquoi les intérêts diminuent-ils dans un tableau d’amortissement ?
Les intérêts sont généralement calculés sur le capital restant à rembourser. Comme ce capital diminue au fil des paiements, le montant des intérêts baisse lui aussi.
4. Quelle est la différence entre un paiement en début et en fin de période ?
Un paiement en fin de période est effectué après que les intérêts de la période ont été calculés. Un paiement en début de période est effectué plus tôt. Cette différence peut modifier la valeur future d’une épargne ou le coût d’une rente.
5. Le résultat du calculateur correspond-il toujours au montant réel d’une banque ?
Pas forcément. Une banque peut ajouter des frais de dossier, une assurance, des garanties ou appliquer une méthode de calcul particulière. Le calculateur donne une estimation financière basée sur les données saisies. Pour un crédit réel, il faut aussi vérifier le TAEG et les conditions du contrat.
Conclusion
Le calcul d’annuité aide à comprendre combien il faut payer, épargner ou retirer régulièrement selon un capital, un taux et une durée.
Ce calculateur permet de réaliser plusieurs simulations dans une seule interface : emprunt, annuités constantes, amortissement constant, épargne et rente. Il affiche aussi le détail des intérêts et l’évolution du capital période par période.
Avant de prendre une décision financière, il reste important de comparer le résultat avec les conditions réelles proposées par une banque, un organisme de crédit ou un produit d’épargne.
Marc Brun est développeur et passionné par la création d’outils en ligne simples et pratiques, conçus pour faciliter les calculs et les tâches du quotidien. Il aime programmer, explorer de nouvelles idées et lire des livres. Avec CalculClair, il souhaite proposer des outils utiles, faciles à comprendre et accessibles à tous.
2 réflexions au sujet de “Calculateur d’annuité : calculer facilement un paiement régulier”