Calcul du coût d’un crédit
Mensualité, intérêts, assurance, frais, coût total et échéancier en un seul calcul.
Voir le détail des coûts +
- Mensualité hors assurance
- —
- Assurance mensuelle
- —
- Coût total de l’assurance
- —
- Frais obligatoires saisis
- —
- Nombre de mensualités
- —
- Dernière échéance estimée
- —
Voir l’échéancier annuel +
| Année | Capital remboursé | Intérêts | Assurance | Capital restant |
|---|
Important : cette simulation concerne un prêt amortissable à taux fixe et fournit une estimation. Le TAEG contractuel dépend des dates exactes des flux, des frais réellement obligatoires et de la méthode d’assurance. Seule l’offre du prêteur fait foi.
Le montant emprunté ne représente pas tout ce que vous allez payer. Un crédit comprend aussi les intérêts, l’assurance emprunteur et parfois plusieurs frais. Ces éléments peuvent augmenter fortement le montant final, surtout lorsque la durée de remboursement est longue.
Le calcul du coût d’un crédit permet de connaître la mensualité, le total des intérêts, le coût de l’assurance, les frais et la somme totale à rembourser. Il aide aussi à comparer deux offres de prêt avec les mêmes données.
Ce calculateur fonctionne avec un prêt amortissable à taux fixe. Il peut être utilisé pour une première estimation d’un crédit immobilier, d’un prêt auto, d’un prêt travaux ou d’un crédit à la consommation classique.
Qu’est-ce que ce calculateur ?
Le Calculateur de coût du crédit est un outil en ligne qui estime le prix réel d’un emprunt. Il utilise le montant du prêt, le taux nominal et la durée pour calculer la mensualité hors assurance. Il peut ensuite ajouter l’assurance et les frais obligatoires indiqués.
Après le calcul, l’outil affiche les informations principales :
- la mensualité hors assurance ;
- la mensualité totale avec assurance ;
- le montant total des intérêts ;
- le coût total de l’assurance ;
- le total des frais saisis ;
- le coût total du crédit ;
- le montant total à rembourser ;
- une estimation du TAEG ;
- un échéancier annuel avec le capital restant dû.
Les champs sont vides au départ. Les résultats dépendent donc uniquement des informations saisies. L’outil ne choisit pas automatiquement un taux de marché et ne remplace pas une offre officielle de la banque.
Qu’est-ce que le Calculateur coût crédit ?
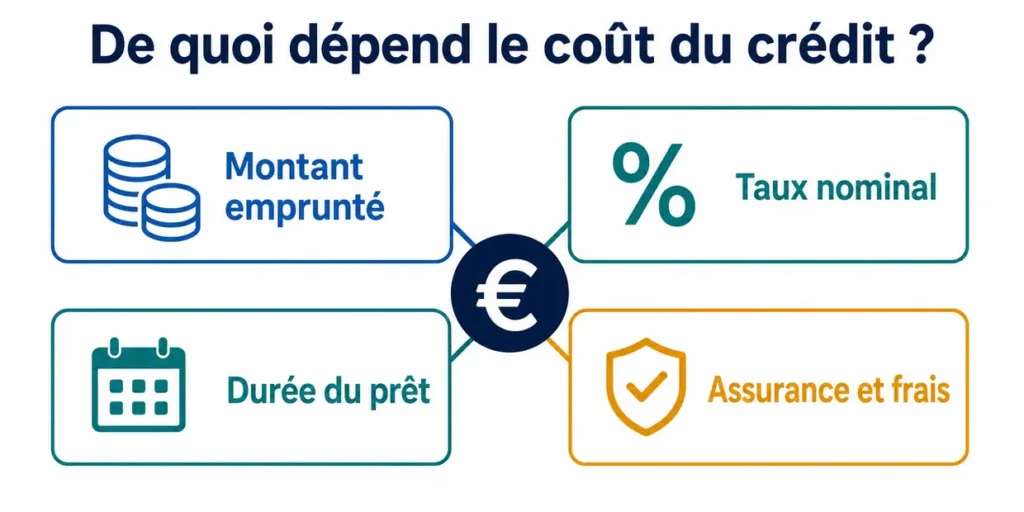
Le calculateur du crédit correspond à tout ce qui est payé en plus du capital emprunté. Si une banque prête 100 000.00 € et que le remboursement total atteint 167 389.38 €, le coût du crédit est de 67 389.38 €.
Ce coût peut comprendre les intérêts, l’assurance emprunteur, les frais de dossier, les frais de garantie et les frais de courtage lorsqu’ils sont nécessaires pour obtenir le prêt.
Il ne faut pas confondre le taux nominal et le TAEG. Le taux nominal sert principalement à calculer les intérêts et la mensualité du prêt. Le TAEG, ou taux annuel effectif global, prend aussi en compte les coûts obligatoires liés au crédit. Il peut notamment inclure les frais de dossier, l’assurance obligatoire, les frais de garantie et certains frais de courtage. Il est donc plus utile pour comparer des offres.
Le coût total en euros reste également important. Deux prêts peuvent avoir des mensualités proches, mais des coûts très différents si leur durée, leur assurance ou leurs frais ne sont pas les mêmes.
Points forts du Calculateur coût crédit
Ce calculateur donne une vue complète sans rendre la saisie compliquée. Trois informations suffisent pour obtenir une première estimation : le capital, le taux nominal et la durée.
L’assurance et les frais se trouvent dans une section facultative. Il est possible de calculer l’assurance avec un taux annuel appliqué au capital initial ou avec une cotisation mensuelle fixe. Cette distinction est utile, car toutes les assurances ne suivent pas la même méthode.
Le résultat sépare clairement le capital et chaque coût. Le tableau d’amortissement annuel montre aussi la part de capital remboursée, les intérêts payés et le capital restant à la fin de chaque année.
Les autres points utiles sont les suivants :
- calcul immédiat sans inscription ;
- prise en charge d’un taux à 0 % ;
- durée saisie en années ou en mois ;
- résultats avec deux décimales ;
- estimation du TAEG avec les coûts renseignés ;
- affichage adapté aux ordinateurs et aux mobiles ;
- bouton pour copier le résumé ou imprimer le résultat.
Comment utiliser le calculateur de coût de crédit ?
- Saisissez le montant emprunté. Indiquez uniquement la somme financée par le crédit.
- Ajoutez le taux nominal annuel. Utilisez le taux fixe indiqué dans la proposition de prêt, par exemple 3.50 %.
- Indiquez la durée. Choisissez les années ou les mois, puis saisissez la valeur correspondante.
- Ajoutez l’assurance si nécessaire. Sélectionnez un taux annuel sur le capital initial ou un montant mensuel fixe.
- Renseignez les frais obligatoires. Ajoutez les frais de dossier et les autres frais nécessaires à l’obtention du crédit.
- Cliquez sur “Calculer”. Le coût total, la mensualité, le TAEG estimé et l’échéancier apparaissent sous le formulaire.
Pour comparer deux prêts, conservez le même montant emprunté et calculez chaque offre séparément. Comparez ensuite le TAEG, le coût total, la mensualité et la durée. Une mensualité plus faible ne signifie pas toujours que le prêt coûte moins cher. Elle peut simplement être répartie sur une période plus longue.
Formules utilisées dans le calculateur
Le calculateur commence par convertir le taux annuel en taux mensuel :
Taux mensuel = taux nominal annuel ÷ 12 ÷ 100
Le nombre de mensualités est obtenu avec la durée :
Nombre de mensualités = durée en années × 12
Pour un prêt amortissable à mensualités constantes, la mensualité hors assurance est calculée ainsi :
Mensualité = C × [i × (1 + i)^n] ÷ [(1 + i)^n − 1]
Dans cette formule :
Creprésente le capital emprunté ;ireprésente le taux mensuel ;nreprésente le nombre total de mensualités.
Lorsque le taux est égal à 0 %, la formule devient plus simple :
Mensualité = capital emprunté ÷ nombre de mensualités
Le total des intérêts est calculé avec la formule suivante :
Intérêts totaux = (mensualité hors assurance × nombre de mensualités) − capital emprunté
Si l’assurance est calculée sur le capital initial :
Assurance mensuelle = capital × taux annuel d’assurance ÷ 100 ÷ 12
Le coût total du crédit est ensuite obtenu ainsi :
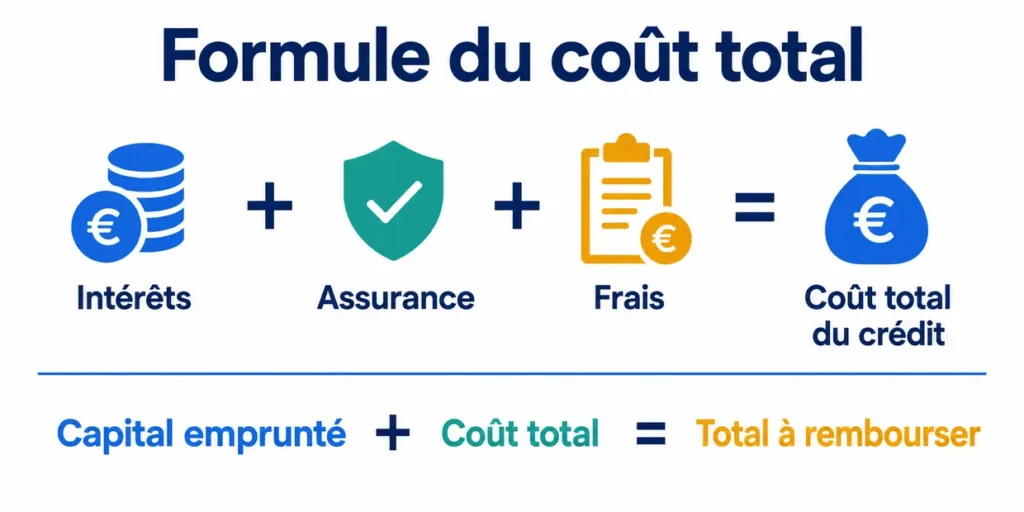
Coût total = intérêts + assurance totale + frais obligatoires
Enfin :
Total à rembourser = capital emprunté + coût total du crédit
Le TAEG estimé repose sur les flux financiers du prêt. Il recherche le taux qui équilibre le montant réellement reçu au départ avec toutes les mensualités futures. Cette estimation peut différer du TAEG contractuel si des frais obligatoires, des dates précises ou une méthode d’assurance ne sont pas renseignés.
Exemple de calcul du coût d’un crédit
Prenons un prêt avec les données suivantes :
- montant emprunté : 100 000.00 € ;
- taux nominal annuel : 5.00 % ;
- durée : 20 ans, soit 240 mensualités ;
- taux annuel d’assurance sur le capital initial : 0.30 % ;
- frais de dossier : 1 000.00 € ;
- autres frais obligatoires : 2 000.00 €.
La mensualité hors assurance est d’environ 659.96 €. L’assurance coûte 25.00 € par mois, soit une mensualité totale de 684.96 €.
Sur toute la durée, les intérêts atteignent environ 58 389.38 €. Le coût total de l’assurance est de 6 000.00 € et les frais représentent 3 000.00 €.
Le calcul final est donc :
58 389.38 € + 6 000.00 € + 3 000.00 € = 67 389.38 €
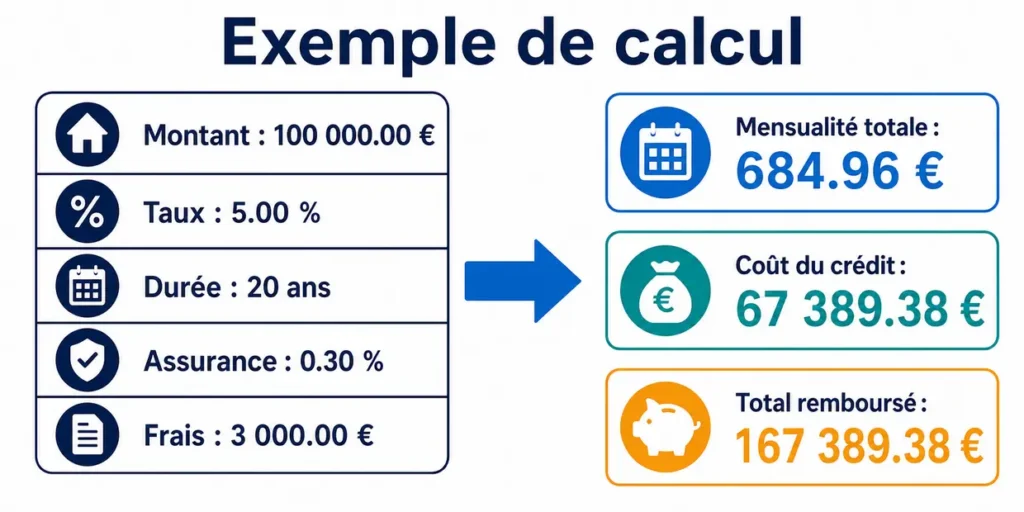
Le coût total du crédit est estimé à 67 389.38 €. Le montant total à rembourser est de 167 389.38 €. Avec les données saisies, le TAEG estimé est proche de 5.98 %.
Cet exemple montre pourquoi le taux nominal ne suffit pas. L’assurance et les frais ajoutent ici 9 000.00 € au coût des intérêts.
À voir aussi:
- Calculateur de charge patronale
- Calculateur d’augmentation
- Calculateur d’annuité
- Calculatrice Crédit Immobilier
FAQ sur le calcul du coût d’un crédit
1. Quelle est la différence entre le coût du crédit et le total à rembourser ?
Le coût du crédit correspond aux intérêts, à l’assurance et aux frais payés en plus du capital. Le total à rembourser comprend le capital emprunté et tous ces coûts.
2. L’assurance doit-elle être incluse dans le calcul ?
Oui, si elle est prévue dans l’offre. Sans assurance, le résultat peut sous-estimer le coût réel. Il faut utiliser le taux annuel ou le montant mensuel indiqué par l’assureur.
3. Pourquoi une durée plus longue augmente-t-elle souvent le coût ?
Une longue durée réduit généralement la mensualité, mais les intérêts sont payés pendant plus de mois. Le coût total peut donc augmenter, même si chaque mensualité paraît plus facile à supporter.
4. Le TAEG estimé est-il le TAEG officiel de la banque ?
Non. Le résultat est une estimation fondée sur les données saisies. Le TAEG officiel doit être indiqué dans l’offre de prêt et peut inclure d’autres coûts obligatoires ou des dates de paiement précises.
5. Ce calculateur convient-il à tous les crédits ?
Il convient surtout aux prêts amortissables à taux fixe avec des mensualités régulières. Il n’est pas adapté aux crédits renouvelables, aux prêts à taux variable, aux remboursements différés complexes ou aux prêts composés de plusieurs lignes.
Conclusion
Le Calculateur de coût crédit permet de regarder au-delà de la mensualité. Il montre le poids des intérêts, de l’assurance et des frais sur toute la durée du prêt. Ces résultats facilitent la préparation d’un budget et la comparaison de plusieurs offres.
Pour obtenir une estimation utile, il faut saisir les données exactes de la proposition de financement. Le résultat reste indicatif. Avant de signer, vérifiez toujours le TAEG, le montant total dû, le coût de l’assurance et l’échéancier fournis par le prêteur.
Un crédit vous engage et doit être remboursé. Vérifiez votre capacité de remboursement avant de vous engager.
Marc Brun est développeur et passionné par la création d’outils en ligne simples et pratiques, conçus pour faciliter les calculs et les tâches du quotidien. Il aime programmer, explorer de nouvelles idées et lire des livres. Avec CalculClair, il souhaite proposer des outils utiles, faciles à comprendre et accessibles à tous.